 Log in
Ticker: LLY
Prezzo: 1055 USD
Target: 1300 USD
Aggiornamento 20/10/2026
Il titolo ha raggiunto il prezzo target ed è stato rimosso dal portafoglio, chiudendo la posizione con un +23.2%
Profilo Societario
Eli Lilly and Company, fondata nel 1876 con sede principale a Indianapolis, è una delle realtà leader nel panorama farmaceutico globale, con operazioni in oltre 125 paesi. Inizialmente pioniera nel settore della salute mentale grazie a farmaci storici come Prozac e Zyprexa, Lilly ha progressivamente spostato il proprio core business verso il trattamento del diabete, dell’obesità e delle malattie metaboliche, affermandosi come leader mondiale con prodotti quali Trulicity, Mounjaro, Basaglar, Zepbound e Jardiance.
Parallelamente, l’azienda ha consolidato la propria presenza in oncologia con terapie come Verzenio, Cyramza e Jaypirca, e in aree ad alto potenziale come l’immunologia (Taltz, Olumiant) e le neuroscienze (Donanemab, Emgality).
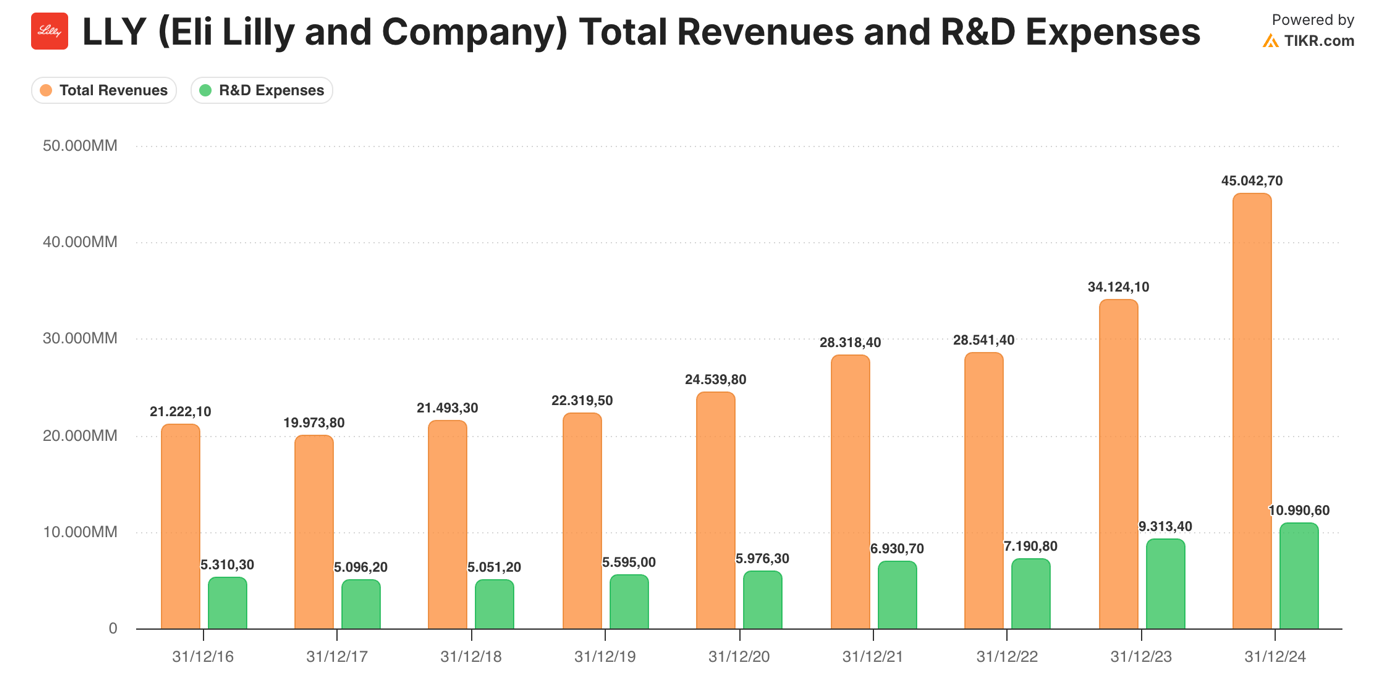
Sotto la guida del CEO Dave Ricks, la società coniuga una governance scientifica centralizzata con un modello di accesso diretto al paziente tramite la piattaforma LillyDirect, supportato da una rete produttiva globale in costante espansione. Eli Lilly figura tra i maggiori investitori in Ricerca e Sviluppo del settore farmaceutico, destinando mediamente circa il 25% del proprio fatturato all’innovazione scientifica e a progetti di sviluppo clinico.
Panoramica Di Settore
Eli Lilly opera oggi in un vero e proprio duopolio con Novo Nordisk all’interno di uno dei mercati più vasti e in più rapida espansione a livello globale: quello dei farmaci anti-obesità negli Stati Uniti.
È importante sottolineare che i prodotti di punta che trainano questa crescita sono il Mounjaro, approvato come farmaco iniettabile per il trattamento del diabete di tipo 2, e lo Zepbound, autorizzato per il trattamento dell’obesità; entrambi, tuttavia, condividono lo stesso principio attivo, la tirzepatide.
Il potenziale di questo mercato è enorme: solo negli Stati Uniti si contano circa 110 milioni di persone affette da obesità e la domanda di farmaci specifici è balzata di oltre il 100% su base annua negli ultimi due anni. In questo scenario, Eli Lilly si è affermata come leader del settore, grazie a un’efficacia clinica nella riduzione del peso corporeo superiore rispetto ai prodotti concorrenti di Novo Nordisk.
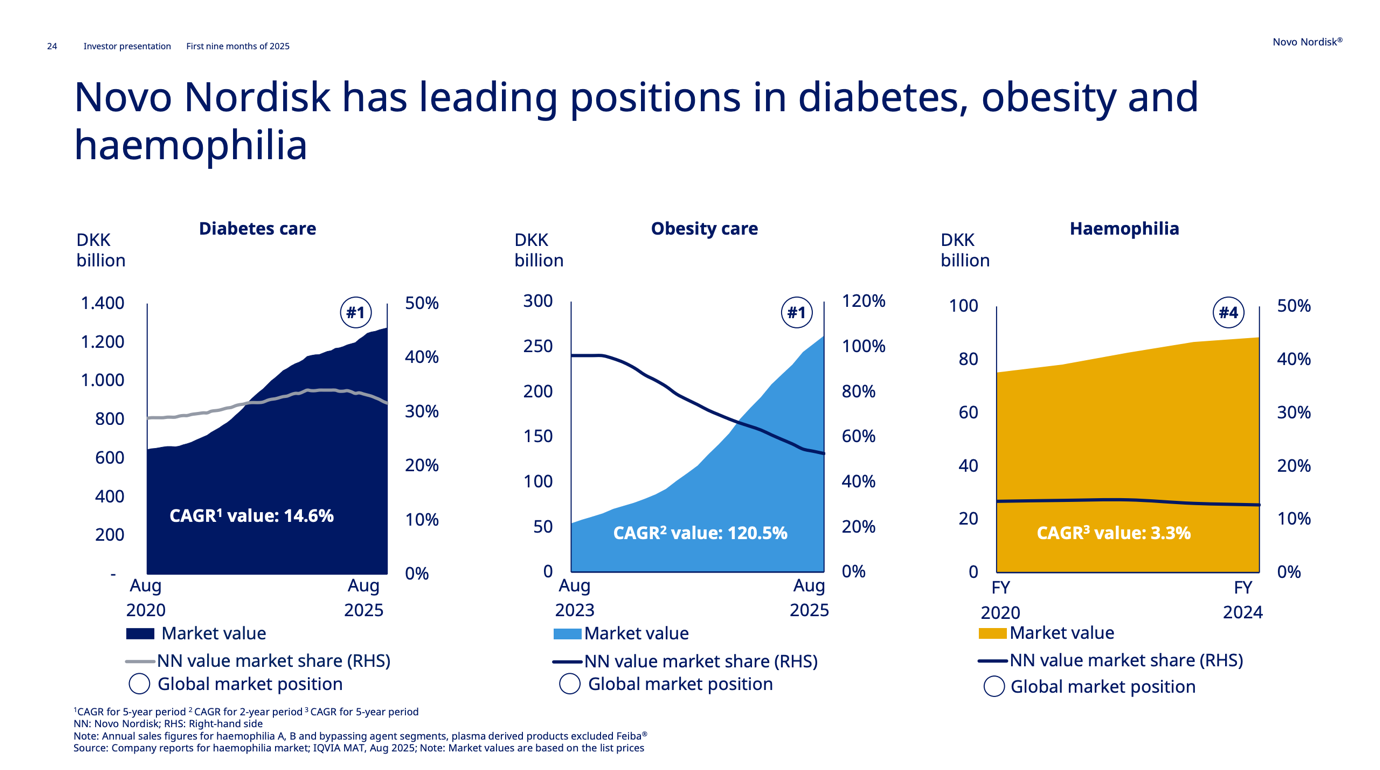
Il mercato statunitense dei farmaci anti-obesità continua a crescere a ritmi straordinari: tra il 2023 e il 2025 ha registrato un CAGR (tasso di crescita annuale composto) di circa il +120%, spinto dall’impennata della domanda e da una crescente consapevolezza clinica dell’obesità intesa come patologia cronica. Se fino a pochi anni fa Novo Nordisk deteneva di fatto il monopolio del mercato (con Wegovy e Saxenda), la sua quota è progressivamente scesa dal 100% al 60%, cedendo il passo alla rapida ascesa di Eli Lilly.
La perdita di quote di mercato da parte di Novo Nordisk trova conferma anche nei dati relativi alle prescrizioni settimanali: mentre Eli Lilly evidenzia una crescita costante, Novo Nordisk registra volumi pressoché stabili. Si tratta di un chiaro segnale di rallentamento della sua capacità di espansione, pur in un contesto di crescita complessiva del settore.
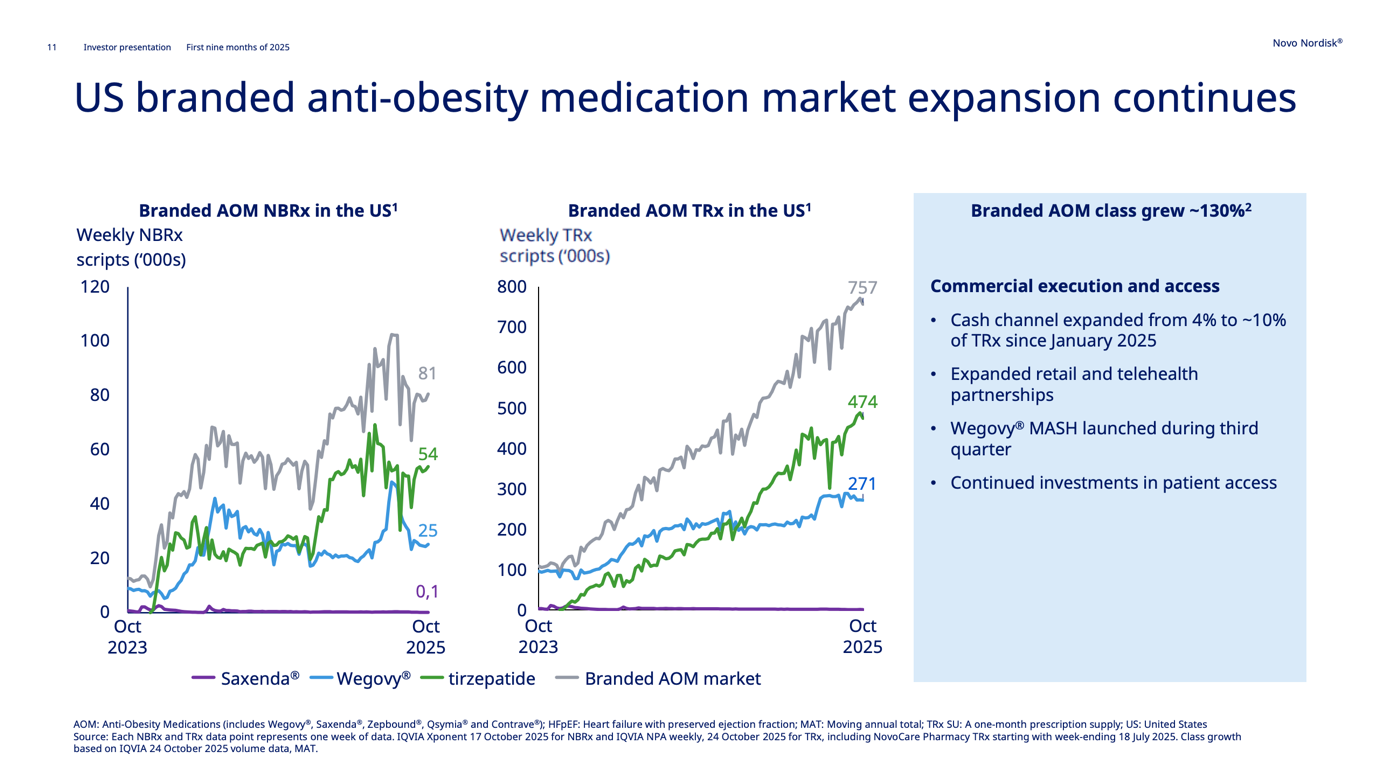
Nello specifico, come illustrato dal grafico, su un totale di 757.000 prescrizioni settimanali in un mercato che ha registrato una crescita del +130% su base annua (Branded AOM – farmaci anti-obesità di marca), Eli Lilly (tirzepatide) mantiene una netta posizione di leadership con 474.000 prescrizioni. Ciò equivale a una quota di mercato del 63%, contro le 271.000 di Wegovy (Novo Nordisk), che rappresenta circa il 36% del totale.
I farmaci di Eli Lilly basati sulla tirzepatide si sono dimostrati significativamente più efficaci rispetto a quelli di Novo Nordisk a base di semaglutide: la tirzepatide consente infatti una riduzione media del peso corporeo del 22,5%, a fronte del 15% circa della semaglutide.
Oltre alla maggiore efficacia, la tirzepatide vanta una struttura molecolare più complessa e difficile da replicare, garantendo così a Eli Lilly un vantaggio competitivo più solido. Al contrario, Novo Nordisk è stata fortemente penalizzata dalla classificazione temporanea di “carenza di farmaco” (drug shortage) imposta dall’FDA sulla semaglutide; tale condizione ha permesso la diffusione capillare di versioni galeniche simili al Wegovy per far fronte all’impennata della domanda.
È importante notare che questo stato di carenza è terminato nel febbraio 2025, e l’FDA ha successivamente annunciato che il Wegovy sarebbe stato rimosso dalla lista dei farmaci carenti negli Stati Uniti a partire da maggio 2025.
Durante il periodo di carenza, numerose farmacie (sia online che fisiche) hanno iniziato a offrire semaglutide galenica a prezzi di circa 200 dollari al mese o meno, contro i 1.000 dollari del Wegovy di marca, contribuendo così all’erosione della quota di mercato del prodotto originale. La portata di questa dinamica è evidente nel caso di operatori come Hims & Hers, la cui valutazione è crollata drasticamente dopo che la revoca dell’FDA ha segnalato una normalizzazione dell’offerta e la fine della profittabilità legata alle preparazioni galeniche su larga scala.
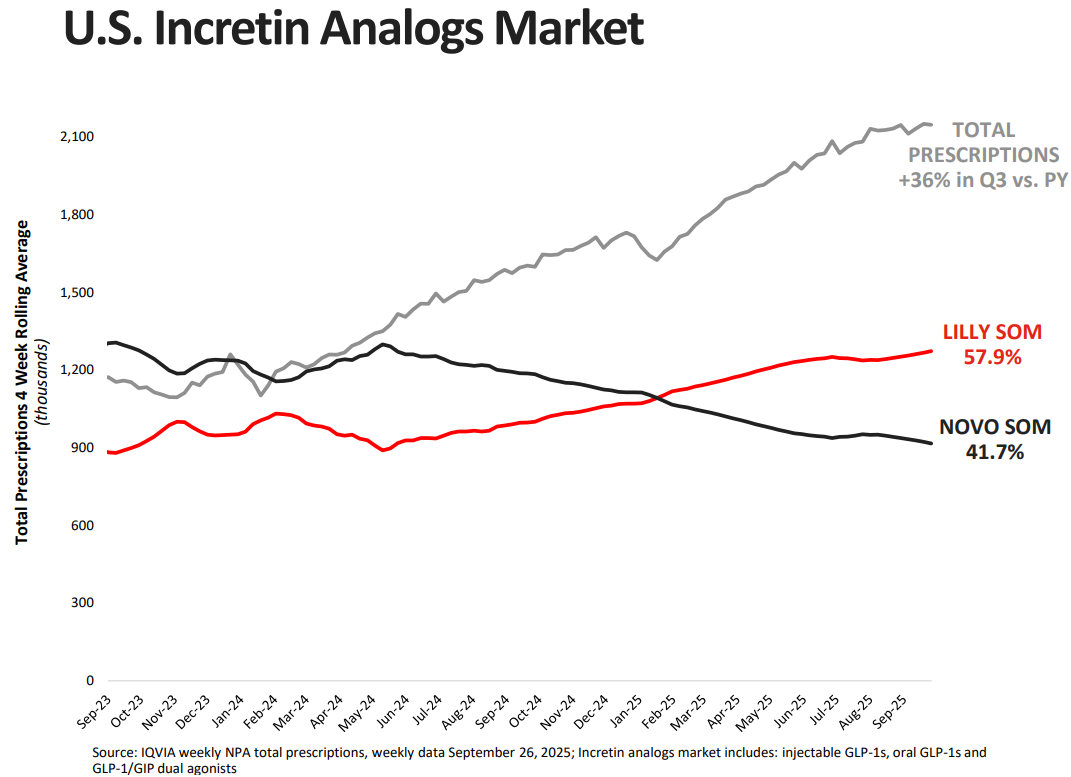
Eli Lilly ha progressivamente ampliato la propria quota di mercato non solo grazie alla superiorità del proprio principio attivo, ma anche in virtù di una capacità produttiva più solida e meglio organizzata rispetto a quella di Novo Nordisk. Questo le ha permesso di rispondere con maggiore efficienza all’impetuosa crescita della domanda globale.
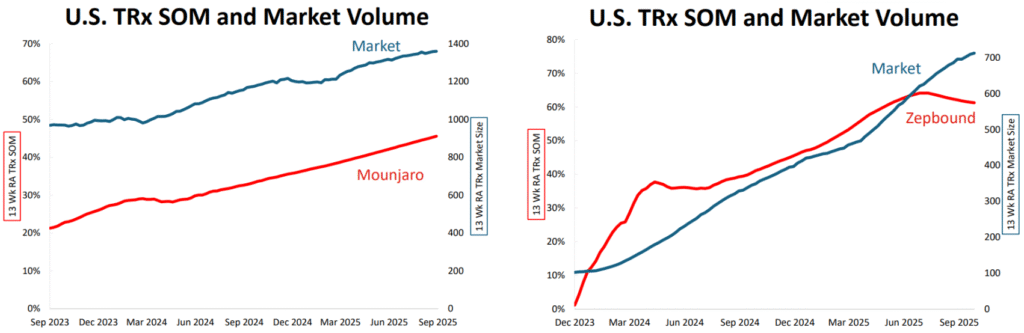
La superiorità della tirzepatide ha trainato la crescita della quota di mercato sia per Mounjaro (diabete) che per Zepbound (perdita di peso), parallelamente a un costante aumento dei volumi totali di prescrizioni. Il recente e temporaneo calo della quota di mercato di Zepbound è riconducibile principalmente a una modifica nei prontuari terapeutici (template formularies) di CVS Caremark.
In qualità di principale Pharmacy Benefit Manager (PBM) negli Stati Uniti, CVS Caremark stabilisce quali farmaci debbano essere classificati come preferiti, non preferiti o esclusi per una vasta fetta di pazienti assicurati. A partire dal 1° luglio, il Wegovy (il farmaco contro l’obesità di Novo Nordisk) è diventato l’unica terapia GLP-1 coperta da questo schema, esercitando una pressione “meccanica” sulla quota di Zepbound, nonostante una domanda di fondo rimasta solida.
Prevediamo che questo impatto temporaneo sulla quota di mercato sarà compensato nel tempo da nuovi accordi di distribuzione tra Eli Lilly e altri PBM, oltre che dall’espansione internazionale di Lilly; quest’ultima si trova ancora in una fase molto più precoce rispetto a quella di Novo Nordisk e rappresenta quindi un’importante leva di crescita aggiuntiva.
Un aspetto fondamentale è che il posizionamento competitivo di Eli Lilly è ulteriormente rafforzato dal suo profilo di proprietà intellettuale: la tirzepatide è protetta da brevetti fino al 2036, garantendo un’esclusiva di mercato a lungo termine, mentre la protezione brevettuale della semaglutide di Novo Nordisk inizierà a scadere tra il 2026 e il 2031, a seconda dell’area geografica.
Performance Recente
Questo successo operativo si è riflesso chiaramente anche nelle performance in borsa: +59% nel 2023, +33% nel 2024 e un ulteriore +36% dall’inizio del 2025. Tali risultati testimoniano come il mercato riconosca l’accelerazione strutturale degli utili di Eli Lilly e il consolidamento della sua posizione competitiva, piuttosto che un semplice movimento dettato dal momentum speculativo.
Nei primi nove mesi del 2025, i ricavi sono aumentati del 46% su base annua (raggiungendo i 45,9 miliardi di dollari), mentre l’utile netto e l’EPS (utile per azione) diluito sono cresciuti rispettivamente del 127% e del 128%. Questi numeri evidenziano un marcato effetto di leva operativa, trainato dal successo della franchigia GLP-1.
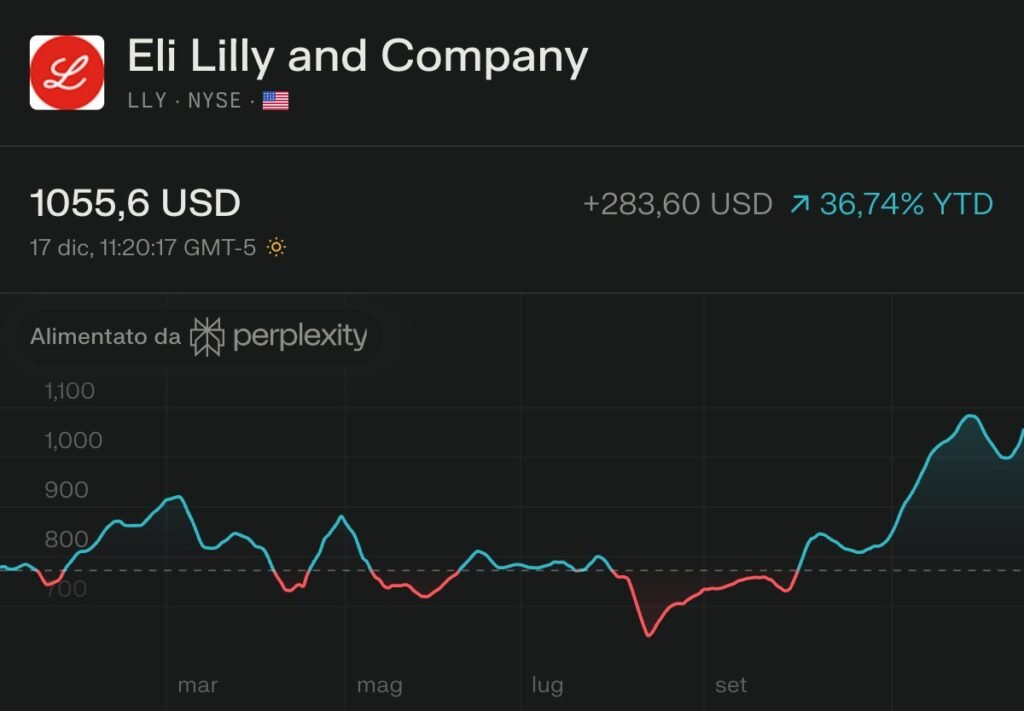
Nonostante la persistente pressione sui prezzi negli Stati Uniti (con un impatto negativo normalizzato stimato tra il -8% e il -9%), la crescita continua a essere trainata prevalentemente dai volumi, sostenuta dalla robusta domanda per Mounjaro e Zepbound. Questo slancio operativo trova ulteriore conferma nelle ripetute revisioni al rialzo della guidance per il 2025, con ricavi ora previsti tra i 63 e i 63,5 miliardi di dollari, rispetto alla precedente forchetta di 60-62 miliardi.
La leadership di Lilly nel mercato statunitense dei farmaci anti-obesità si fa sempre più marcata, eppure l’attuale valutazione riflette solo in parte la sua opzionalità a lungo termine. Se da un lato il mercato ha iniziato a scontare l’espansione del TAM (mercato potenziale totale) grazie a un più ampio accesso alle cure e ai rimborsi, asset strategici della pipeline come l’Orforglipron e il Retatrutide sono ancora considerati come potenziali fattori di rialzo (upside) piuttosto che come componenti dello scenario di base.
In tale ottica, la performance del +33% YTD del titolo non sembra tanto un re-rating ormai maturo, quanto un primo adeguamento a fondamentali in costante miglioramento, specie se paragonato alle recenti difficoltà di esecuzione di Novo Nordisk e alla solidità operativa dimostrata da Lilly. Man mano che i traguardi della pipeline verranno raggiunti riducendo i fattori di rischio (de-risking), un’ulteriore espansione dei multipli rimane uno scenario plausibile.
Rischio Finanziario
Nel terzo trimestre del 2025, Eli Lilly ha registrato un incremento del fatturato del 54% su base annua, trainato principalmente dalla crescita dei volumi di vendita piuttosto che da un miglioramento dei prezzi. Come evidenziato dal verbale della earnings call, questa crescita è stata sostenuta dal forte slancio di Zepbound (+185% su base annua) e Mounjaro (+109%), mentre l’effetto prezzo ha penalizzato i risultati, specialmente negli Stati Uniti.
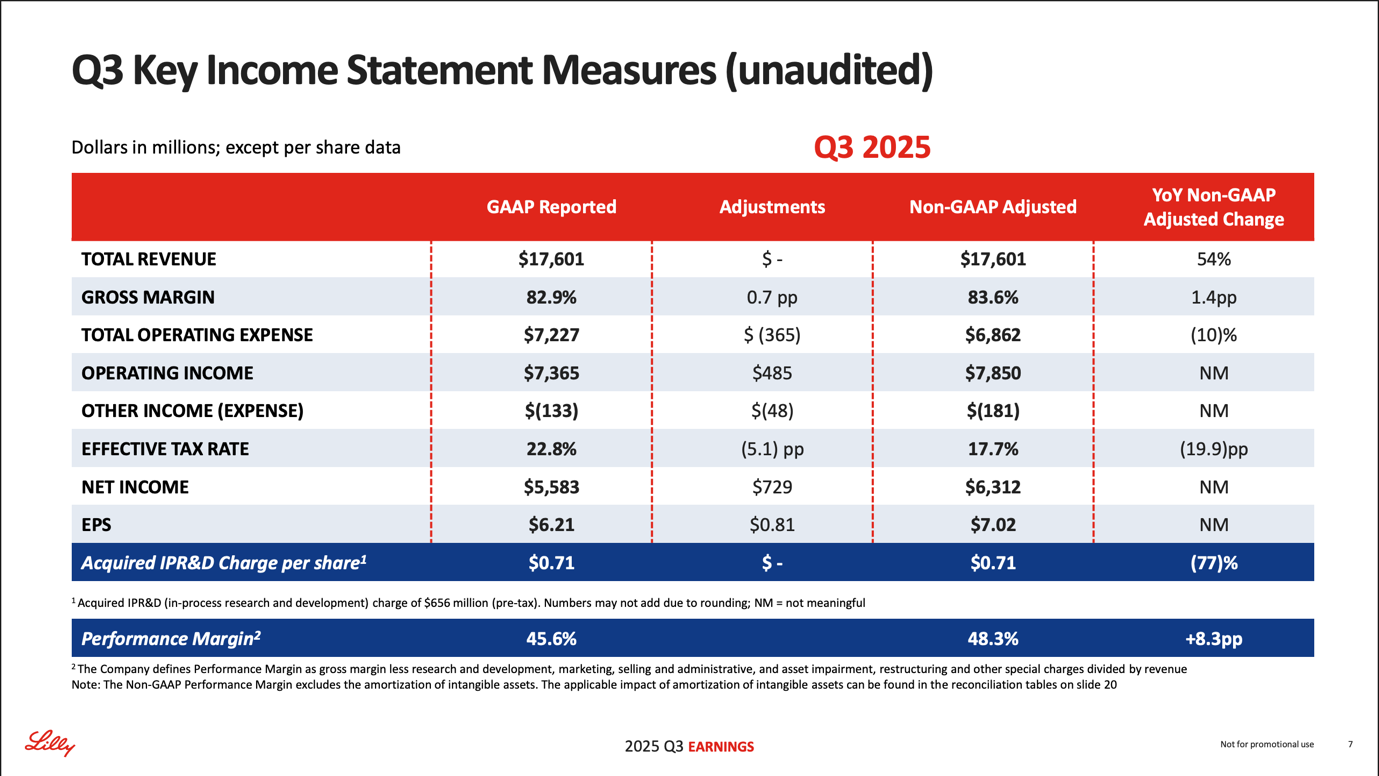
Nello specifico, i ricavi negli Stati Uniti, pari a 11,3 miliardi di dollari, hanno subito una contrazione dei prezzi del 15%. Ciò è dovuto a un effetto base sfavorevole: nel terzo trimestre del 2024, Lilly aveva beneficiato di un aggiustamento positivo una tantum su sconti e rimborsi, che aveva gonfiato artificialmente la base di confronto. Al netto di questo effetto, il calo reale dei prezzi si limita a una cifra singola alta (high single digit, circa -8%/-9%), confermando che la crescita complessiva del trimestre è stata quasi interamente trainata dai volumi.
Il terzo trimestre del 2025 conferma quindi che la crescita di Eli Lilly è spinta dall’espansione dei volumi globali, in un contesto di lieve pressione sui prezzi ma di domanda strutturalmente crescente per le terapie legate a obesità e diabete.
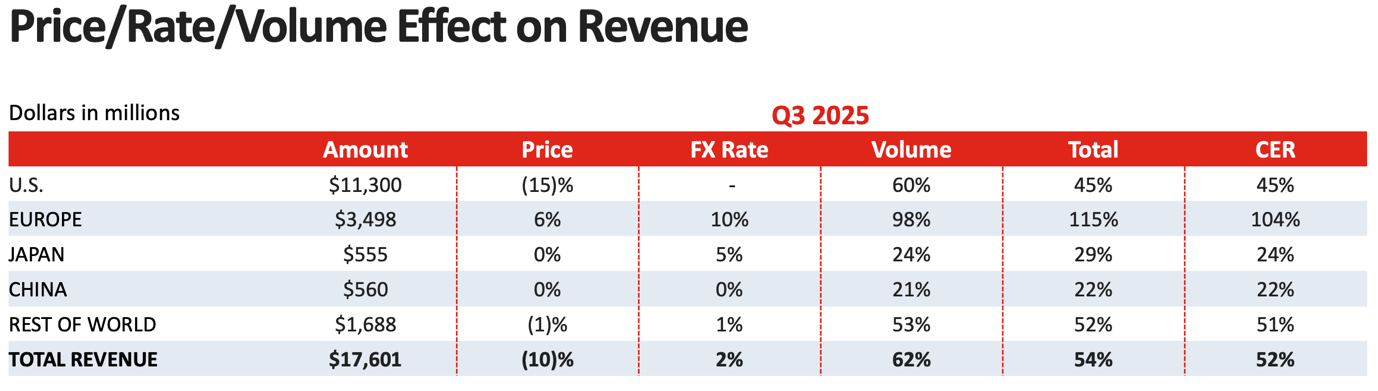
L’Europa, il secondo mercato più importante con un’incidenza del 20% sui ricavi totali, ha registrato un incremento delle vendite del 115% su base annua (pari al +104% a tassi di cambio costanti), mostrando miglioramenti sia nei volumi (+98%) che nei prezzi (+6%). Il fatturato europeo del terzo trimestre ha beneficiato di un contributo straordinario una tantum di 380 milioni di dollari; tuttavia, anche senza tale voce, la crescita sarebbe stata comunque del 91%, un tasso notevole trainato dall’approvazione del Mounjaro in Europa per la gestione del peso, avvenuta nell’aprile 2024.
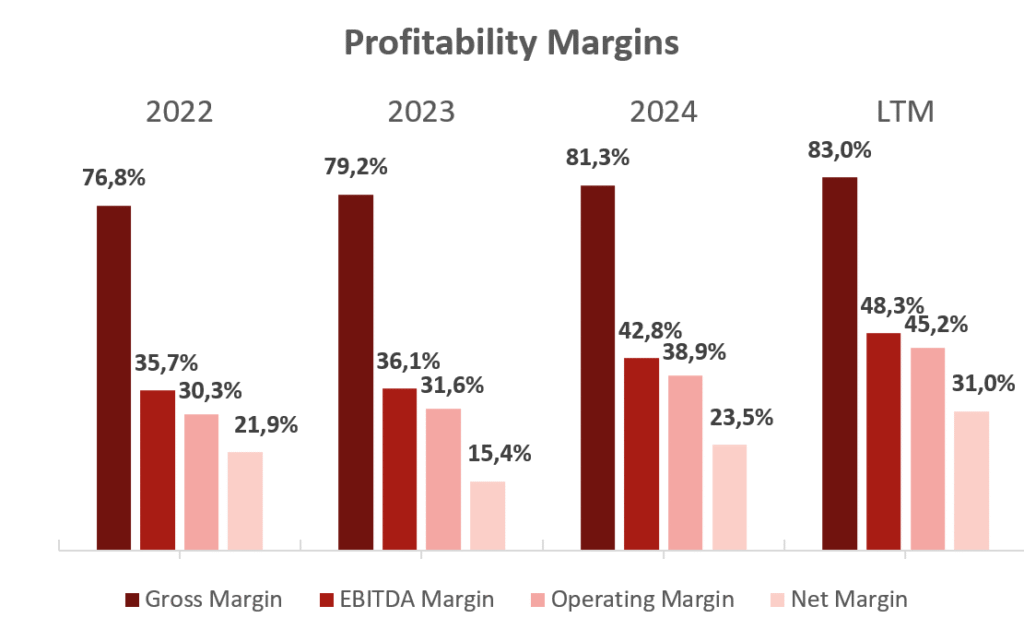
L’azienda è riuscita a incrementare il proprio margine lordo, passandolo dall’81% del terzo trimestre 2024 all’83% nello stesso periodo del 2025. Per mantenere la propria leadership, Eli Lilly dovrà continuare a investire massicciamente in ricerca, sviluppo e capacità produttiva, facendo tesoro degli errori passati e rafforzando la propria struttura industriale in un contesto di domanda strutturalmente crescente.
Sotto il profilo del rischio finanziario, il bilancio di Eli Lilly rimane solido e sotto controllo, nonostante il livello eccezionalmente elevato degli investimenti in corso. Il debito netto si attesta a circa 31 miliardi di dollari, un valore cresciuto negli ultimi anni principalmente a causa dell’ampliamento della capacità produttiva e di investimenti strategici, piuttosto che per un assorbimento strutturale di cassa. Aspetto fondamentale: la leva finanziaria resta sostenibile e supportata da una generazione di cassa in rapida ascesa.
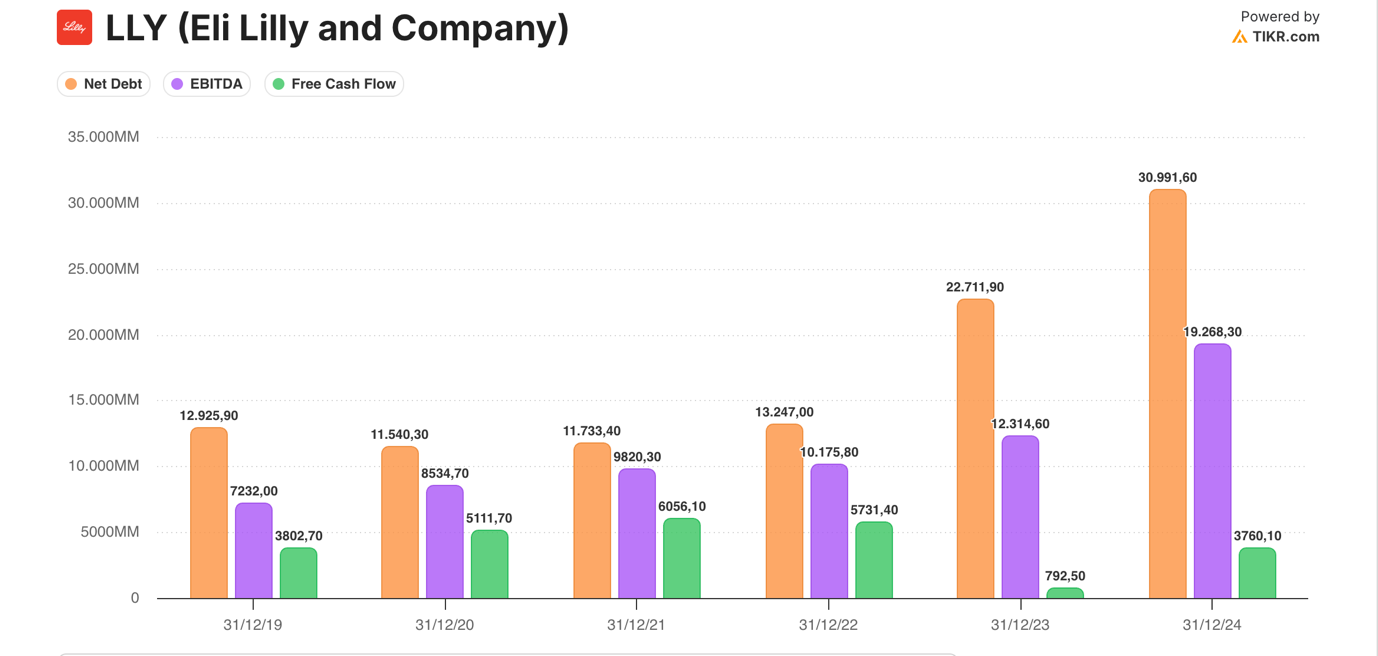
Il free cash flow rappresenta uno dei principali punti di forza di questa storia aziendale. Per l’esercizio 2025, si stima che Lilly genererà circa 11,2 miliardi di dollari di FCF, destinati a salire a 17,5 miliardi nel 2026 e a 25,5 miliardi nel 2027; ciò implica una conversione del flusso di cassa estremamente solida, costantemente superiore al 40% dell’EBITDA per tutto il periodo di previsione. Questi dati evidenziano la capacità della società di trasformare la crescita degli utili in cassa tangibile, pur finanziando programmi di R&S e capex (investimenti in conto capitale) su larga scala.
Questa robusta generazione di cassa consente a Lilly di investire contemporaneamente nella crescita futura e nella remunerazione degli azionisti. Il free cash flow viene infatti utilizzato per sostenere un dividendo in costante aumento (con una crescita prevista a una cifra doppia bassa, low double-digit) e riacquisti di azioni proprie (buyback), mantenendo al contempo una piena flessibilità finanziaria. Complessivamente, la combinazione di un debito netto sotto controllo, un free cash flow in accelerazione e un’elevata conversione di cassa mitiga significativamente il rischio finanziario e rafforza la sostenibilità dell’attuale ciclo di crescita e investimenti.
Investimenti in R&S e competitività della proprietà intellettuale
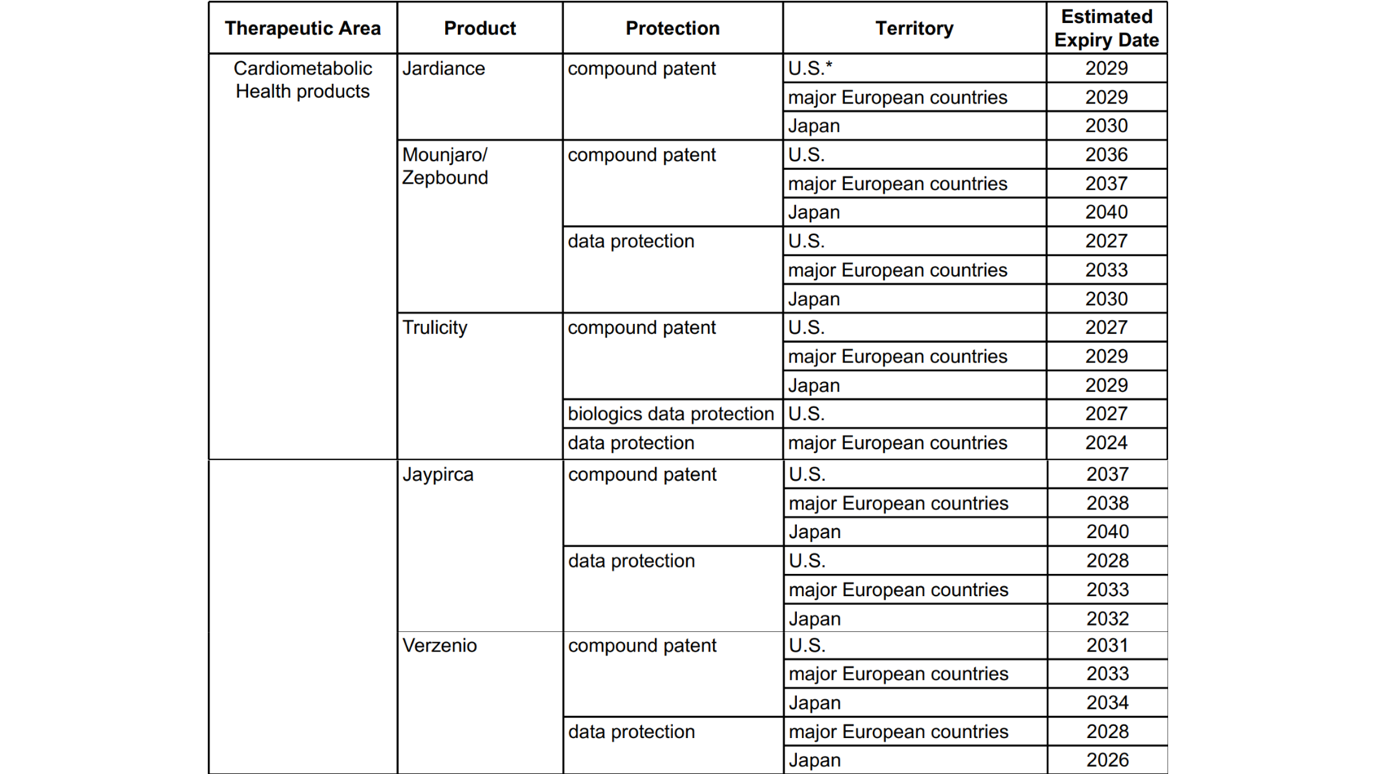
Sul fronte della proprietà intellettuale, Eli Lilly vanta una solida copertura brevettuale che garantisce visibilità sui ricavi e protezione nel lungo periodo. I farmaci chiave in portafoglio, tra cui Mounjaro/Zepbound, Jaypirca e Verzenio, presentano scadenze brevettuali comprese tra il 2031 e il 2040, assicurando così diversi anni di esclusiva commerciale.
Nello specifico, Mounjaro e Zepbound (basati sulla molecola tirzepatide) manterranno la protezione brevettuale principale negli Stati Uniti fino al 2036, con ulteriori estensioni previste per i mercati europeo e giapponese. Questo ampio orizzonte temporale di protezione riduce significativamente il rischio di erosione della quota di mercato da parte della concorrenza nel breve e medio periodo.
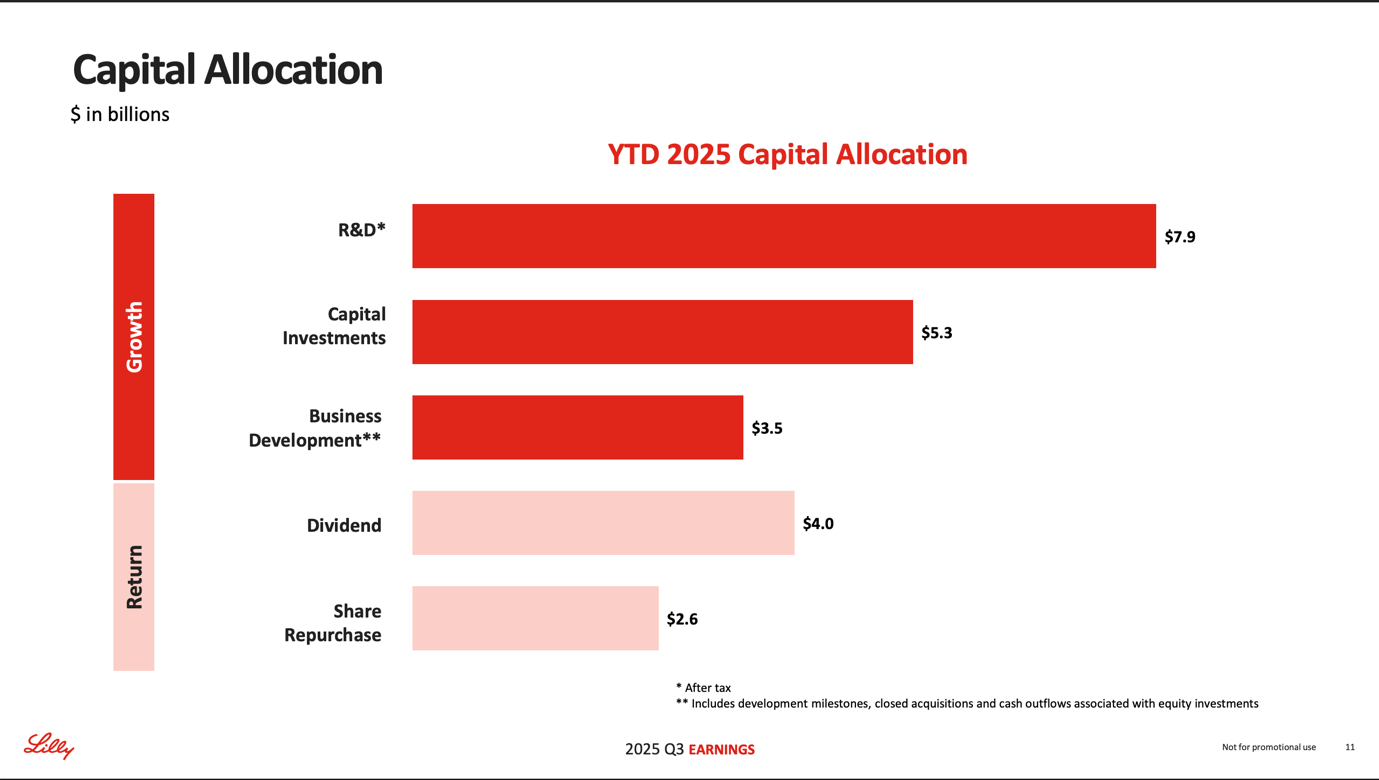
Nel corso del 2025, Eli Lilly ha continuato a investire massicciamente in Ricerca e Sviluppo, come evidenziato nel grafico sottostante. Questo impegno è affiancato da una strategia mirata di acquisizioni e partnership strategiche con aziende biotecnologiche e istituti di ricerca, con l’obiettivo di accedere a nuove tecnologie, piattaforme terapeutiche e brevetti innovativi, mantenendo così un vantaggio competitivo sostenibile nel lungo periodo.
In quest’ottica, Eli Lilly ha annunciato un imponente piano di espansione della propria capacità produttiva globale, che comprende due stabilimenti in costruzione in Virginia e Texas, il potenziamento del sito esistente a Porto Rico, un impianto da 6 miliardi di dollari in Alabama e un ulteriore investimento da 3 miliardi a Katwijk, nei Paesi Bassi, dedicato alla produzione di farmaci orali, tra cui l’Orforglipron. Questi investimenti sono stati progettati per supportare tutte e quattro le aree terapeutiche chiave del gruppo: cardiometabolica, neuroscienze, oncologia e immunologia.
Questo potenziamento industriale non ha una valenza meramente difensiva, ma strategica. Con un mercato dell’obesità stimato in crescita con un CAGR del 27% entro il 2034 (nello scenario conservativo), la scala produttiva e l’affidabilità delle forniture stanno diventando i principali fattori di differenziazione competitiva in un duopolio sempre più serrato.
Parallelamente, Lilly continua a rafforzare il proprio vantaggio tecnologico attraverso una partnership con NVIDIA per lo sviluppo di un supercomputer dedicato alla scoperta di farmaci basato sull’intelligenza artificiale, insieme al lancio dei Lilly Gateway Labs a San Diego, consolidando così il proprio ecosistema di ricerca e le collaborazioni con le bioteche esterne.
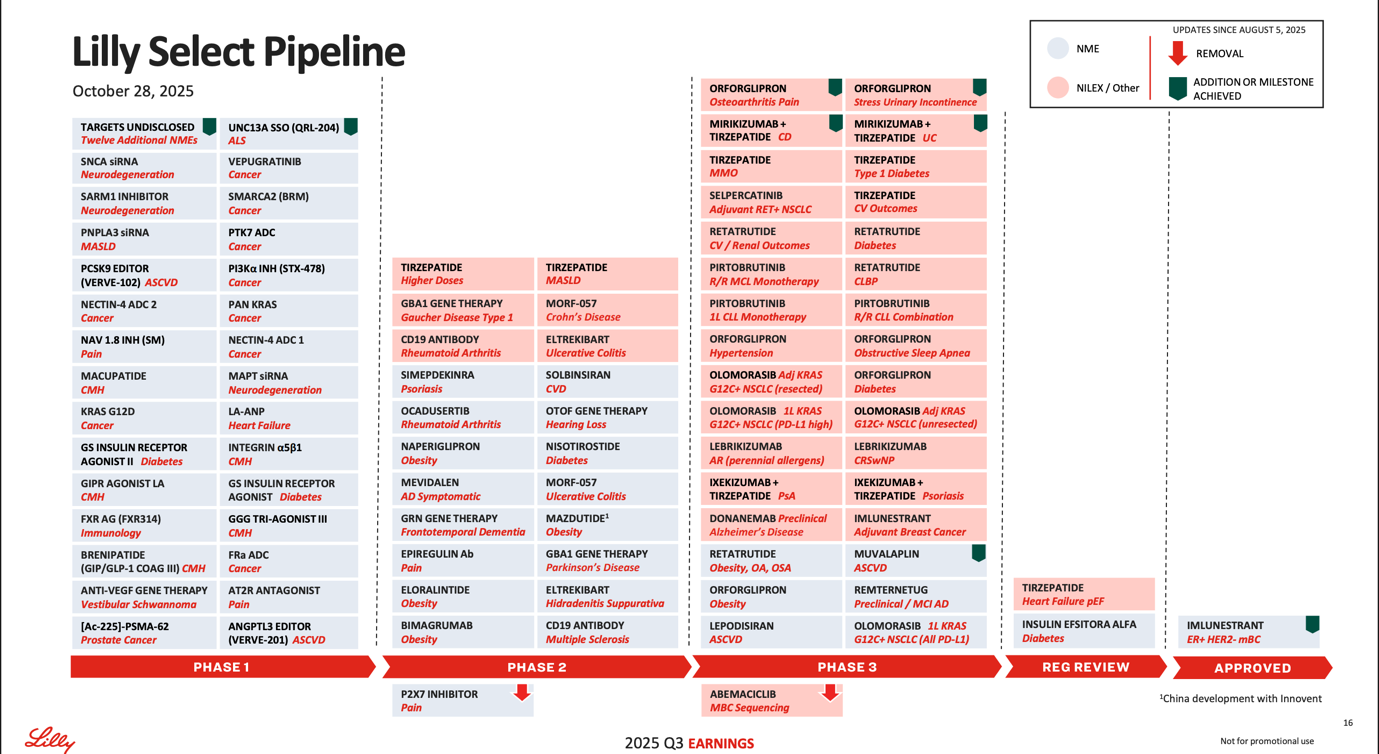
Ad integrare gli ottimi risultati trimestrali vi è una pipeline robusta e sempre più avanzata, che rafforza la leadership di Eli Lilly nelle aree terapeutiche a più alta crescita. Dall’inizio del 2024, il numero di asset in Fase 3 è salito a oltre 20 programmi, con più del 50% concentrato nelle malattie cardiometaboliche, il principale motore di crescita dell’azienda. Questi programmi estendono i meccanismi GLP-1 e GIP oltre il diabete e l’obesità, verso indicazioni cardiovascolari, renali e metaboliche complesse.
In questo quadro, il Retatrutide e l’Orforglipron rappresentano i due pilastri complementari della prossima fase di espansione. Il Retatrutide, un triplo agonista GIP/GLP-1/glucagone, sta fornendo risultati incoraggianti in Fase 3 nel diabete, negli esiti cardiovascolari e nella funzionalità renale, posizionandosi come una piattaforma multi-indicazione, sulla scia dell’evoluzione della tirzepatide in Mounjaro e Zepbound.
Al contempo, l’Orforglipron, un GLP-1 per via orale, si distingue come l’innovazione più strategica della pipeline: l’obiettivo è replicare l’efficacia dei farmaci iniettabili ampliando però in modo significativo il mercato potenziale, grazie all’abbattimento delle barriere legate alla somministrazione tramite iniezione.
L’Orforglipron di Lilly nasce come risposta diretta al Rybelsus di Novo Nordisk, l’attuale trattamento orale per il diabete di tipo 2 disponibile sul mercato. Novo, dopo aver riportato risultati positivi per la sua semaglutide orale contro l’obesità a maggio 2023, godeva del vantaggio del “primo arrivato” (first-mover advantage), ma non è riuscita a capitalizzare questa opportunità e ora si trova a dover affrontare la feroce concorrenza di Lilly.
Eli Lilly ha in corso due programmi di sperimentazione di Fase 3 per l’Orforglipron: ATTAIN per l’obesità e ACHIEVE per il diabete di tipo 2. Nello studio ATTAIN, l’Orforglipron ha raggiunto l’endpoint primario e tutti i principali endpoint secondari. In attesa del completamento dello studio ACHIEVE-4, l’azienda intende presentare la richiesta di approvazione alle autorità regolatorie globali nella prima metà del 2026.
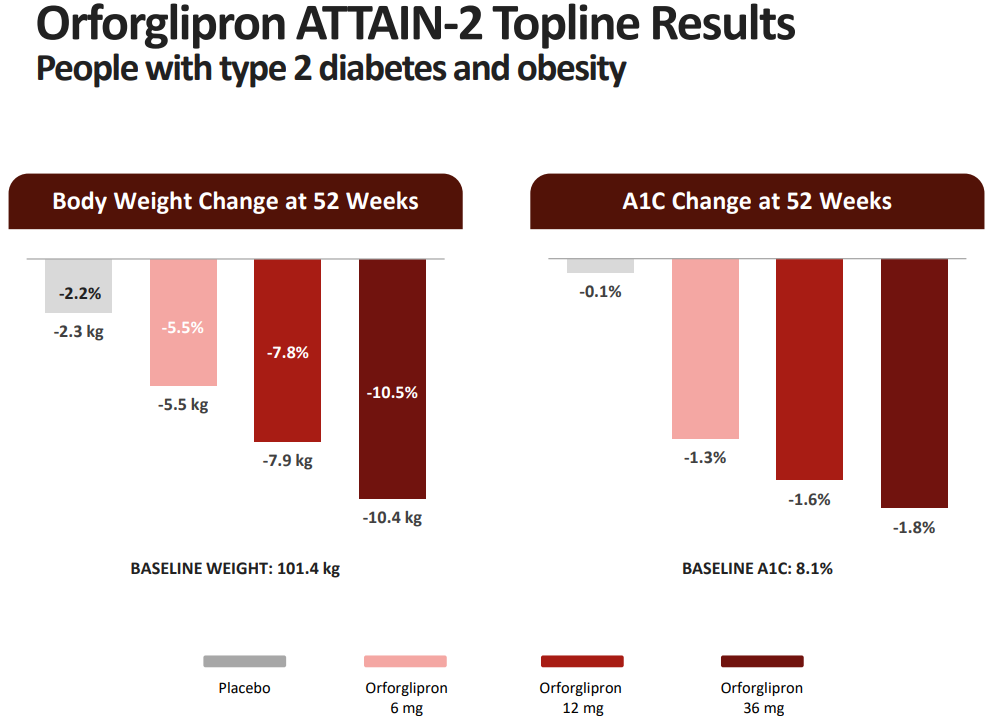
Entrando più nel dettaglio, lo studio ATTAIN-2 — che ha testato il dosaggio massimo (36 mg) di Orforglipron su soggetti affetti sia da diabete di tipo 2 che da obesità — ha ottenuto una riduzione ponderale del 10,5% a 52 settimane. È difficile confrontare i dati di Eli Lilly con lo studio OASIS di Novo Nordisk a causa della diversa popolazione di pazienti analizzata: lo studio di Novo, infatti, è stato condotto su pazienti non diabetici.
Tenendo conto di ciò, Novo ha ottenuto una perdita di peso del 15,1% a 68 settimane, un valore che in termini assoluti è superiore al risultato di Lilly. Tuttavia, considerando che i pazienti affetti da obesità e diabete di tipo 2 rispondono meno ai trattamenti GLP-1 rispetto a chi soffre solo di obesità, la performance di Lilly risulta oggettivamente positiva.
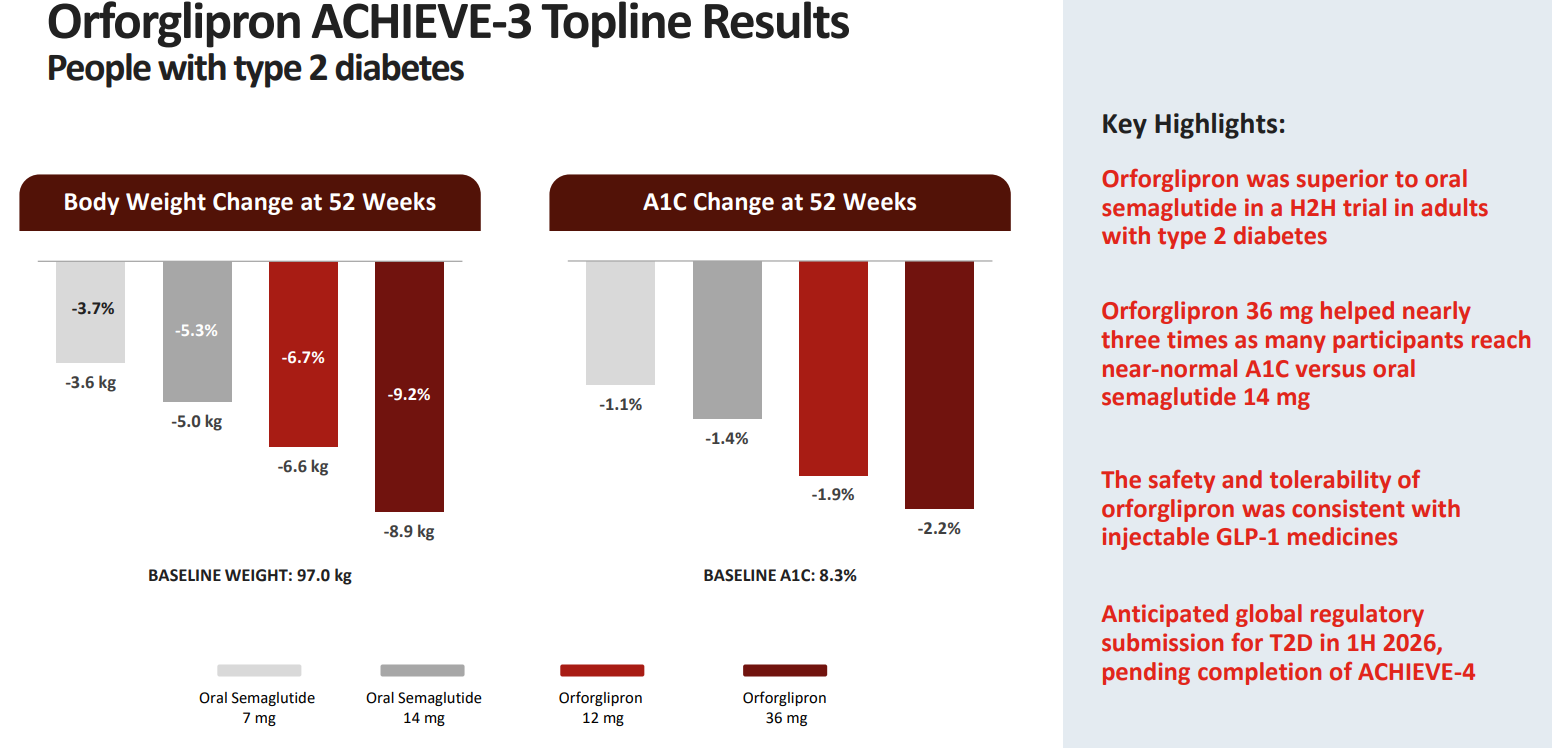
Inoltre, l’Orforglipron di Lilly si dimostra nettamente superiore al Rybelsus di Novo Nordisk nel trattamento di pazienti affetti da diabete di tipo 2, riuscendo a riportare i livelli di emoglobina glicata (A1C) a valori quasi normali in un numero di partecipanti quasi tre volte superiore rispetto alla concorrenza.
Un aspetto cruciale è che l’Orforglipron presenta un profilo di tollerabilità ampiamente in linea con quello dei farmaci GLP-1 iniettabili, eliminando quello che storicamente rappresentava il principale limite delle terapie orali. Ciò ne migliora sensibilmente le probabilità di adozione di massa, l’aderenza terapeutica a lungo termine e l’impiego come trattamento di prima linea su una platea di pazienti molto più vasta.
Un ulteriore studio di Fase 3, denominato ATTAIN-MAINTAIN, sta valutando l’impatto del passaggio dalla semaglutide iniettabile (Wegovy) o dalla tirzepatide iniettabile (Zepbound) all’Orforglipron per via orale. Se questo studio darà esiti positivi, Lilly sarà in grado di convertire i pazienti attualmente in terapia con l’iniettabile Wegovy di Novo alla ben più pratica pillola di Orforglipron, estendendo così il potenziale del farmaco anche a chi è già sotto trattamento.
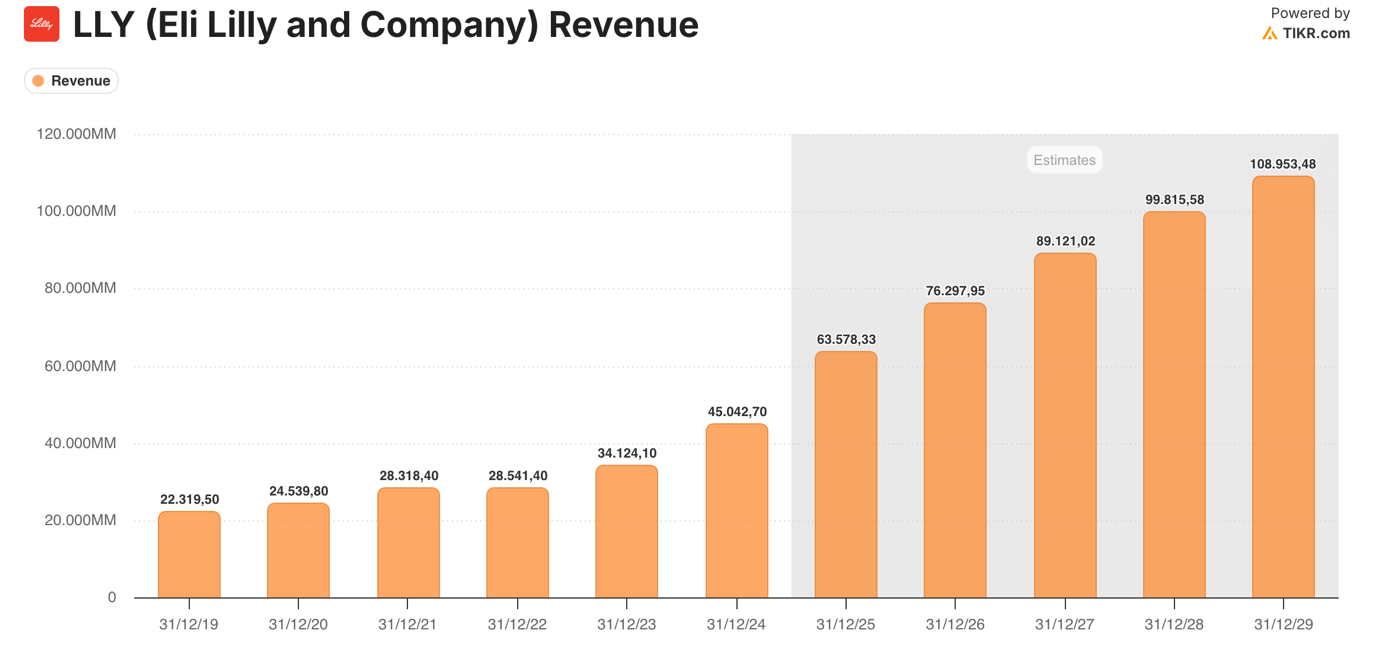
Il consenso del mercato prevede per i ricavi di Lilly una crescita del 20% nei prossimi dodici mesi. Da parte nostra, ci aspettiamo un rallentamento rispetto all’ultimo anno (+45%), di pari passo con la normalizzazione della crescita del Mounjaro in Europa nel corso del 2026.
Al contempo, va considerato che l’espansione nel mercato europeo ha inciso per soli 4 miliardi sui 14 miliardi di crescita complessiva (27%) nei primi nove mesi del 2025; ciò significa che un rallentamento in Europa avrà un impatto limitato sul tasso di crescita globale. Riteniamo inoltre che l’Orforglipron possa incrementare ulteriormente la quota di mercato di Lilly, portando a un aumento dei volumi che compenserà l’eventuale pressione negativa sui prezzi.
Per queste ragioni, riteniamo che le stime del consenso siano eccessivamente conservative e prevediamo che il tasso di crescita nei prossimi dodici mesi si attesterà su valori più vicini al 30%.
Tesi di Investimento
È fondamentale considerare il potenziale dell’Orforglipron come l’inizio di una curva di adozione pluriennale, piuttosto che come un semplice lancio isolato. In quanto terapia GLP-1 orale, esso si rivolge a segmenti di pazienti strutturalmente sottopopolati, inclusi coloro che hanno timore degli aghi o pazienti nelle prime fasi dell’obesità, per i quali le iniezioni rappresentano una barriera psicologica o logistica. I dati provenienti dal mondo reale e gli studi accademici mostrano costantemente una netta preferenza dei pazienti per le formulazioni orali, che favoriscono una maggiore aderenza, un inizio precoce della terapia e una platea di soggetti idonei più ampia rispetto ai farmaci iniettabili.
Oltre all’Orforglipron, la pipeline di Eli Lilly include il Retatrutide, che rappresenta un secondo vettore di crescita fortemente differenziato e un potenziale catalizzatore principale per i prossimi 12-18 mesi. Se lo sviluppo della Fase 3 si concluderà con successo entro il prossimo anno, si prevede che il Retatrutide diventerà la terapia anti-obesità più efficace ad oggi disponibile, con una perdita di peso fino al 28,7% a 68 settimane, superando sensibilmente gli attuali standard di cura. Sebbene la tollerabilità appaia inferiore rispetto alle terapie GLP-1 di prima generazione, come riflesso dai tassi di interruzione più elevati durante i trial, questo profilo posiziona il Retatrutide come un’opzione terapeutica per i pazienti più gravi o refrattari, piuttosto che come un sostituto per il mercato di massa. Insieme, Orforglipron e Retatrutide rafforzano la leadership di Lilly sia sul fronte dell’accessibilità che su quello della massima efficacia, consolidando ulteriormente il suo dominio nel panorama del trattamento dell’obesità.
Al di là delle dinamiche relative ai pazienti, i recenti accordi sui prezzi e sull’accesso raggiunti con il governo degli Stati Uniti per il portafoglio cardiometabolico di Lilly segnalano una svolta verso modelli di adozione istituzionale. Poiché si prevede che Medicare aprirà alla copertura per l’obesità, le terapie GLP-1 potrebbero subire un’accelerazione rapida e non lineare nell’adozione, ampliando materialmente la base dei pazienti rimborsabili. È probabile che questi accordi fungano da modello per una nuova ondata di partnership B2B con assicuratori privati e pagatori governativi internazionali tra il 2026 e il 2027. In questo contesto, la scalabilità e il rapporto costo-efficacia dell’Orforglipron lo posizionano come candidato ideale per contratti di rimborso pluriennali su larga scala.
Oltre ai nuovi lanci, la crescita dei ricavi di Lilly nel 2026 e negli anni successivi dovrebbe essere sostenuta da una serie crescente di indicazioni adiacenti sviluppate attorno alla tirzepatide, rafforzando il suo profilo di “platform asset” piuttosto che di farmaco a singola indicazione. Queste adiacenze includono la potenziale approvazione di Zepbound per le apnee ostruttive del sonno (OSA), i trial in corso sugli esiti cardiovascolari (CVOT) che potrebbero estenderne l’uso in ambito cardiometabolico e cardiovascolare, lo sviluppo per la malattia renale cronica (CKD) e terapie combinate come bimagrumab più tirzepatide, volte a migliorare la composizione corporea e i risultati metabolici. Significativamente, queste espansioni aumentano il mercato potenziale e i ricavi senza richiedere il lancio di nuove molecole, migliorando la durabilità e la visibilità del profilo di crescita a medio termine di Lilly.
Le aspettative del mercato incorporano attualmente una visione conservativa sull’Orforglipron, con stime di consenso che indicano vendite inferiori ai 500 milioni di dollari nel primo anno. A nostro avviso, ciò sottostima notevolmente il potenziale del farmaco, in particolare alla luce degli eccezionali risultati della Fase 3 ACHIEVE-1 e della crescente probabilità di un iter di approvazione accelerato da parte dell’FDA. Siamo consapevoli che il panorama competitivo nell’obesità stia diventando sempre più affollato, con circa 100 farmaci attualmente in fase di sviluppo nel settore e lanci graduali previsti nei prossimi anni, inclusi programmi avanzati come il CagriSema di Novo Nordisk e il Survodutide di Zealand Pharma in partnership con Boehringer Ingelheim. Di conseguenza, ogni aggiornamento clinico positivo o ingresso nel mercato da parte di un concorrente potrebbe innescare correzioni a breve termine nel prezzo delle azioni di Eli Lilly, introducendo un certo grado di volatilità.
Tuttavia, consideriamo tale volatilità come un fattore prevalentemente tecnico piuttosto che fondamentale, specchio di reazioni dettate dal sentimento del mercato più che di un deterioramento della posizione competitiva di Lilly. La pipeline di Lilly si distingue per profondità, maturità e differenziazione, con molteplici asset in fase avanzata, profili di efficacia eccellenti e un percorso chiaro verso la scalabilità e il rimborso. Rispetto alla maggior parte dei concorrenti, i cui programmi sono ancora in fase iniziale o posizionati in modo limitato, Lilly sta già attuando una strategia basata su più prodotti e più indicazioni. Pertanto, qualsiasi debolezza del titolo legata ad annunci della concorrenza dovrebbe essere vista come un’opportunità, poiché riteniamo che Lilly sia strutturalmente posizionata per rimanere il leader a lungo termine nel mercato dell’anti-obesità.
Dal punto di vista della valutazione, le implicazioni sono rilevanti. Se l’Orforglipron dovesse registrare una rampa commerciale più rapida del previsto, il mercato sarà costretto a rivalutare non solo la traiettoria di crescita di Lilly, ma anche la qualità e la tenuta della sua base di utili. In uno scenario simile, Eli Lilly verrebbe scambiata sempre meno come una tradizionale azienda farmaceutica large-cap e sempre più come un leader tecnologico nel settore sanitario guidato da una piattaforma integrata. Riteniamo che gli attuali multipli di valutazione catturino ancora solo una frazione di questo cambiamento strutturale, lasciando un significativo potenziale di rialzo rispetto al nostro prezzo obiettivo man mano che la visibilità normativa migliorerà e i primi dati commerciali confermeranno un’adozione più forte del previsto.
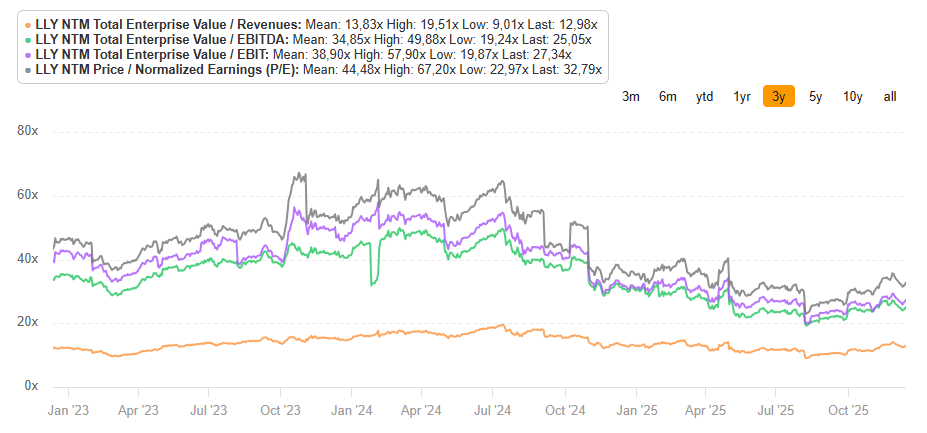
Considerata la robusta crescita dei volumi e l’espansione del mercato totale, il miglioramento della redditività, le opportunità di crescita nei trattamenti orali e la schiacciante superiorità dimostrata contro il suo principale concorrente, riteniamo che Eli Lilly and Co. sia ben posizionata per una rivalutazione nei prossimi mesi.
Ipotizzando un P/E forward di 42x, un multiplo che rimane al di sotto dei picchi storici nonostante il netto miglioramento dei fondamentali, e basandoci su un EPS di consenso conservativo di circa 32 dollari, stimiamo un fair value già ampiamente superiore ai 1.300 dollari per azione. Aspetto fondamentale: questa valutazione non riflette ancora appieno il potenziale impatto di un’approvazione FDA anticipata per l’Orforglipron, né l’accelerazione dell’adozione legata ai rimborsi assicurativi. Con il progressivo delinearsi del quadro normativo e il raggiungimento dei vari obiettivi operativi, prevediamo ampi margini per un’ulteriore revisione al rialzo del nostro modello di valutazione.
Tutte le opinioni e le analisi contenute in questo report costituiscono il nostro giudizio alla data di redazione e sono soggette a modifiche in qualsiasi momento. Le informazioni fornite non intendono rappresentare la base primaria per le decisioni di investimento e non devono essere interpretate come consulenza personalizzata volta a soddisfare le specifiche esigenze di un singolo investitore.
Si prega di notare che l’investimento comporta rischi, inclusa la possibile perdita del capitale, e che i rendimenti passati non sono indicativi di risultati futuri. Viridian Research, i suoi membri, dirigenti, amministratori e dipendenti declinano espressamente ogni responsabilità per eventuali azioni intraprese sulla base di tutte o parte delle informazioni contenute in questo documento.